Consulenza del Lavoro
Gestire il personale in modo efficace è una delle sfide più complesse per ogni...
Scopri di più
Quanto costa assumere un dipendente? E quanto incide sul bilancio aziendale un aumento di stipendio? Sono domande che ogni imprenditore si trova ad affrontare quando deve ampliare l'organico, inserire nuove competenze o riconoscere maggiori responsabilità a un collaboratore.
La risposta, però, non si trova semplicemente nella busta paga.
Il costo del lavoro per l'azienda è superiore alla retribuzione lorda e comprende una serie di oneri che non sempre vengono considerati nella fase di pianificazione: contributi previdenziali, premi assicurativi, trattamento di fine rapporto, fondi contrattuali e costi connessi alla gestione della posizione.
A questi si aggiungono le variazioni che intervengono nel tempo, come rinnovi contrattuali, scatti di anzianità, premi e cessazione degli incentivi contributivi.
Per una PMI, conoscere questi elementi non significa soltanto calcolare correttamente una spesa. Significa soprattutto capire quali decisioni può sostenere l'impresa, oggi e negli anni successivi.
Per determinare il costo aziendale occorre partire dalla retribuzione annua lorda (RAL), aggiungere gli oneri a carico del datore di lavoro e considerare gli ulteriori costi necessari a rendere operativa la posizione.
Le principali componenti sono:
|
Voce |
Cosa comprende |
|---|---|
|
Retribuzione annua lorda |
Stipendio, mensilità aggiuntive e altre componenti retributive previste |
|
Contributi previdenziali |
Oneri a carico dell'azienda, determinati secondo l'inquadramento contributivo |
|
Premio INAIL |
Assicurazione obbligatoria contro infortuni e malattie professionali |
|
TFR |
Quota di trattamento di fine rapporto maturata dal lavoratore |
|
Fondi e altri oneri contrattuali |
Contributi previsti dal CCNL e dagli accordi applicabili |
|
Costi della posizione |
Strumenti, formazione, sicurezza, gestione amministrativa e altri costi pertinenti |
Non esiste una percentuale unica da applicare indistintamente a tutte le retribuzioni. Le aliquote contributive dipendono da diversi fattori, tra cui settore, inquadramento dell'impresa, tipologia del rapporto e caratteristiche del lavoratore. Anche il premio INAIL varia in funzione della classificazione delle lavorazioni e del rischio assicurato.
Un errore frequente consiste nel prendere la RAL come riferimento per il budget senza aggiungere gli oneri aziendali. Un altro è conteggiare nuovamente le imposte e i contributi trattenuti al dipendente, che sono già compresi nella retribuzione lorda.
Occorre distinguere, quindi, tra tre livelli:
Questa distinzione permette di confrontare correttamente le diverse ipotesi e di evitare sottostime nella programmazione.
Un esempio aiuta a comprendere la differenza tra retribuzione e costo effettivo.
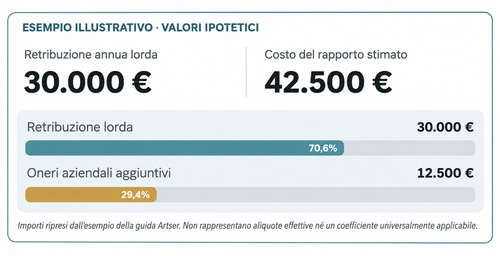 Nell'esempio, ogni 100 euro di retribuzione lorda corrispondono a circa 142 euro di costo del rapporto di lavoro.
Il valore può aumentare se si includono le spese relative alla posizione e all'inserimento, distinguendo un costo annuo della posizione pari a 44.100 euro e un costo di 45.800 euro nei primi dodici mesi se si considerano ulteriori spese iniziali.
Gli importi non rappresentano aliquote effettive né un coefficiente universalmente applicabile.
Il punto non è adottare un moltiplicatore fisso, ma individuare le voci realmente applicabili alla propria azienda.
Conoscere il costo annuale di un dipendente non è sufficiente per pianificare la spesa complessiva. Il personale rappresenta infatti un impegno economico che evolve nel tempo, anche in assenza di nuove assunzioni.
Un budget attendibile deve partire dall'organico esistente e considerare sia i costi già programmati sia le variazioni prevedibili.
Tra gli elementi da monitorare rientrano:
Una nuova assunzione con decorrenza a luglio genera, nell'anno solare, un costo riferito ai mesi effettivi di presenza, oltre alle eventuali spese iniziali. Dall'anno successivo, invece, l'impresa dovrà sostenere il costo dell'intero esercizio.
Lo stesso vale per un aumento retributivo riconosciuto a un dipendente: l'effetto economico dipende dal mese di decorrenza e si estende agli anni successivi. È per questo che una decisione apparentemente sostenibile nel budget dell'anno in corso può avere un impatto significativamente maggiore a regime.
Un budget del personale ben costruito dovrebbe quindi considerare almeno tre orizzonti: l'anno corrente, l'anno successivo e un periodo pluriennale che consenta di valutare l'evoluzione degli impegni.
Una nuova assunzione e un aumento riconosciuto a un dipendente già in organico possono rispondere a esigenze molto diverse. Entrambe le decisioni, però, producono effetti sul costo del personale e devono essere considerate nella pianificazione aziendale.
Nel caso di una nuova assunzione, l'impresa deve prevedere il costo complessivo del rapporto di lavoro, insieme alle eventuali spese di selezione, inserimento, formazione e dotazione della nuova posizione.
Nel caso di un aumento retributivo, invece, occorre calcolare il costo aggiuntivo rispetto alla situazione esistente, considerando non soltanto l'incremento dello stipendio lordo, ma anche i relativi oneri contributivi e gli effetti sugli altri istituti retributivi applicabili.
In entrambi i casi è importante valutare il mese di decorrenza e distinguere l'impatto economico nell'anno in corso da quello degli esercizi successivi.
La finalità della decisione può essere diversa, ma il principio di pianificazione rimane lo stesso: conoscere il costo effettivo e verificarne la sostenibilità nel tempo.
Un budget del personale non dovrebbe essere un documento preparato una volta all'anno e poi dimenticato. Per diventare uno strumento di gestione deve essere confrontato periodicamente con i costi effettivamente sostenuti.
Il confronto tra budget e consuntivo permette di individuare gli scostamenti, comprenderne le cause e aggiornare le previsioni.
Consideriamo un esempio:
Budeget mensile previsto: 20.000 €
Costo effettivo del mese: 21.600 €
Scostamento: +8%
Una maggiore spesa di 1.600 euro non significa necessariamente che tutti i dipendenti siano diventati più costosi. La differenza potrebbe dipendere da un ingresso anticipato, da straordinari superiori alle previsioni o da un aumento retributivo non programmato.
Individuare le cause dello scostamento permette di distinguere gli eventi occasionali da quelli destinati a incidere stabilmente sul costo del personale. È anche il motivo per cui moltiplicare semplicemente il costo dell'ultimo mese per dodici non rappresenta un metodo affidabile per costruire il budget annuale.
Per un'impresa, il costo del lavoro rappresenta una delle principali componenti della struttura economica. Ma conoscere quanto si spende non basta: occorre comprendere il rapporto tra questa spesa e i risultati che l'organizzazione è in grado di produrre.
Un aumento del costo del personale può essere sostenibile quando accompagna una crescita dell'attività, un miglioramento della produttività o l'acquisizione di competenze strategiche.
Può invece diventare problematico quando gli impegni economici crescono senza un corrispondente miglioramento dei risultati o senza un'adeguata capacità finanziaria.
Per questo il budget del personale dovrebbe dialogare con gli altri strumenti di pianificazione aziendale, a partire dal budget economico e dalle previsioni dei flussi di cassa. L'obiettivo non è semplicemente ridurre il costo del lavoro, ma governarlo in modo coerente con le prospettive dell'impresa.